Louer sa résidence principale sur Airbnb, est-ce risqué pour votre plus-value ?
Louer sa résidence principale sur Airbnb est légal jusqu’à 120 jours par an, mais chaque nuit louée laisse une trace que le fisc peut retourner contre vous au moment de la revente.
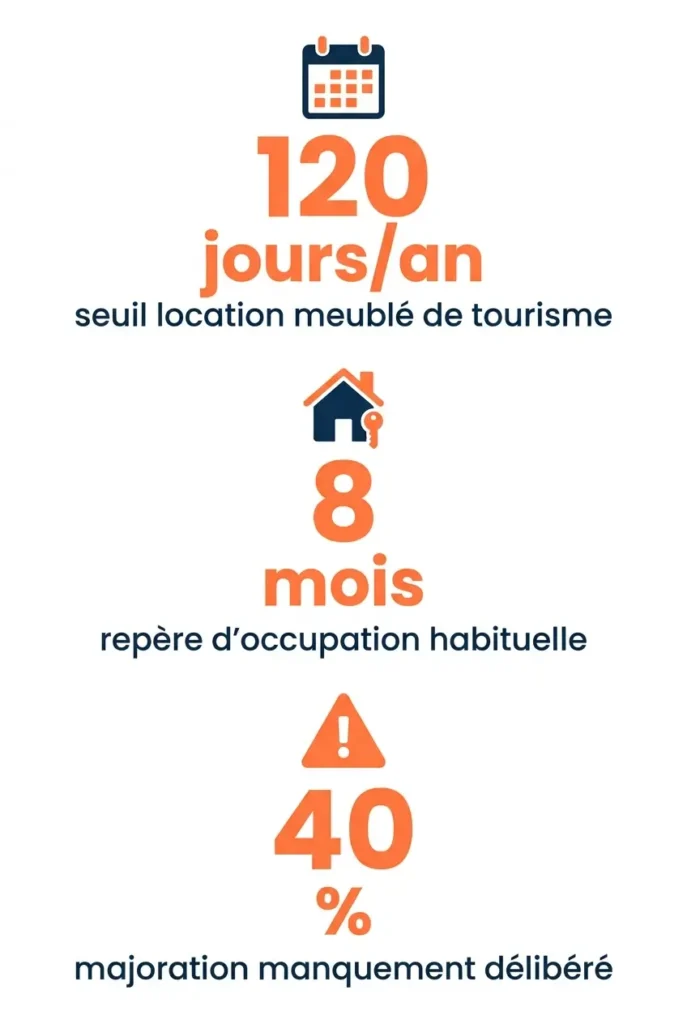
- La règle des 120 jours : au-delà, votre logement perd sa qualification de résidence principale aux yeux de la loi.
- Le faisceau d’indices : consommation électrique, calendrier de réservations, domiciliation fiscale, l’administration recoupe tout.
- La sanction : perte de l’exonération de plus-value + majoration de 40 % pour manquement délibéré si la mauvaise foi est retenue.
Résultat attendu : savoir exactement quels signaux vous envoyez au fisc et comment garder une résidence principale incontestable, même en la louant sur Airbnb ou autres platefomes.
Louer sa résidence principale sur Airbnb quelques semaines par an, c’est aujourd’hui un réflexe pour des dizaines de milliers de propriétaires français. La loi l’autorise expressément, dans une limite précise : 120 jours par an, ou un plafond communal encore plus bas. Beaucoup pensent qu’une fois cette limite respectée et les revenus déclarés, le dossier est clos.
En 2025, le contrôle fiscal a rapporté 17,1 milliards d’euros de droits et pénalités notifiés à l’État, et le data mining, le croisement automatisé de données par intelligence artificielle, a permis à lui seul de recouvrer 2,8 milliards d’euros, contre 2,5 milliards un an plus tôt (economie.gouv.fr, bilan 2025). Plus de 63 % des dossiers de contrôle visant des particuliers sont désormais orientés par ces outils. Autrement dit : l’administration ne regarde plus au hasard, elle croise.
Le problème est précis. Si vous vendez un jour ce logement en le déclarant résidence principale, la plus-value est totalement exonérée d’impôt, un avantage qui peut représenter plusieurs dizaines de milliers d’euros. Mais cette exonération repose sur une seule condition : que le bien ait été votre résidence “habituelle et effective” au moment de la vente. Or louer ce même logement sur Airbnb produit mécaniquement des traces, annonce en ligne, calendrier de réservation, conso électrique en dents de scie, qui peuvent devenir, des années plus tard, la preuve que ce n’était plus vraiment le cas.
Cet article vous montre trois choses : ce que la loi autorise réellement pour votre résidence principale louée en meublé de tourisme, quels signaux concrets déclenchent l’attention du fisc, et comment constituer un dossier de preuves qui protège votre exonération le jour de la revente.
Précisons d’emblée une limite : cette vigilance concerne d’abord les propriétaires qui louent fréquemment et sur des durées longues dans l’année. Un studio loué deux week-ends par an ne présente pas le même profil de risque qu’un T3 loué quatre mois consécutifs chaque été.
1. Louer sa résidence principale sur Airbnb : ce que la loi autorise vraiment
1.1 La règle des 120 jours, condition numéro un
Louer sa résidence principale sur Airbnb est parfaitement légal en France, à une condition ferme : ne pas dépasser 120 jours de location par an, ou le plafond fixé par votre commune s’il est plus bas (certaines villes retiennent un seuil minimum de 90 jours suite à la loi Le MEUR). Cette limite s’applique uniquement à la résidence principale, une résidence secondaire n’y est pas soumise, mais bascule dans un régime réglementaire différent, avec changement d’usage et parfois numéro de classement obligatoire.
Important : dans les communes soumises à enregistrement, les plateformes comme Airbnb ont l’obligation technique de bloquer automatiquement le calendrier au-delà de ce seuil. Ce blocage ne vaut pas partout en France, il dépend du dispositif d’enregistrement local, mais là où il s’applique, vous ne pouvez plus dépasser la limite même par inadvertance, sauf à jongler entre plusieurs annonces ou plateformes, une pratique que le fisc sait précisément repérer via le croisement de données DAC7.
1.2 Ce qui reste “résidence principale” aux yeux de l’administration
La définition fiscale n’est pas un seuil de jours gravé dans la loi : c’est une notion de fait. Pour l’exonération de plus-value, le critère retenu est la résidence “habituelle et effective” au jour de la vente, apprécié cas par cas par l’administration et, en cas de litige, par le juge. Il n’existe pas de règle légale imposant huit mois d’occupation minimum, c’est un seuil d’usage que l’on retrouve fréquemment dans la pratique et la jurisprudence, pas un chiffre opposable. Louer 120 jours, soit environ quatre mois, reste généralement compatible avec une résidence habituelle le reste de l’année. Le problème n’est donc pas le nombre de jours en tant que tel : c’est la capacité à prouver, des années plus tard, que le reste de l’année correspondait bien à une occupation réelle et non à une façade.
1.3 La déclaration en mairie, un fichier qui s’étoffe
La déclaration en mairie, déjà obligatoire dans de nombreuses communes pour la location de meublé de tourisme, alimente un fichier administratif consultable par les services fiscaux, distinct des données déjà transmises par les plateformes elles-mêmes. Un mouvement de généralisation de l’enregistrement national est en cours dans le cadre de la loi Le Meur. Si vous exercez votre activité en LMNP au-delà de ce cadre, votre checklist fiscale LMNP 2026 reprend l’ensemble des obligations déclaratives à jour.
2. L’exonération qui attire l’œil du fisc
2.1 Un avantage fiscal total, donc surveillé
L’exonération de plus-value sur la résidence principale n’est pas un abattement partiel, c’est une exonération totale, sans condition de durée de détention (article 150 U II 1° du Code général des impôts). À titre de comparaison, un bien qui n’est pas résidence principale supporte un taux global de 36,2 % sur la plus-value (19 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux), avec des abattements pour durée de détention qui montent progressivement jusqu’à une exonération totale après 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux. Sur une plus-value brute de 53 000 € après douze ans de détention, avec les abattements applicables (42 % côté impôt, 11,55 % côté prélèvements sociaux), la facture atteint environ 13 900 € en régime normal. C’est précisément cet écart qui rend la case “résidence principale” si attractive et si surveillée.
2.2 Pourquoi c’est un point de contrôle privilégié
Précision essentielle : parce que cette exonération représente potentiellement plusieurs dizaines de milliers d’euros par dossier, elle figure parmi les postes que l’administration vérifie en priorité lors d’une cession immobilière déclarée exonérée. Le BOFiP est explicite sur ce point : la résidence principale s’entend de la résidence “habituelle et effective” du propriétaire, une notion de fait que l’administration apprécie sous contrôle du juge, et pour laquelle le contribuable est tenu de prouver par tous moyens l’effectivité de la résidence en cas de doute (BOFiP BOI-RFPI-PVI-10-40-10). Autrement dit, la charge de la preuve repose sur vous, pas sur l’administration.
2.3 L’ordre de grandeur du gain fiscal en jeu
Un profil que je rencontre régulièrement : un propriétaire ayant acheté son logement 220 000 € il y a quinze ans, aujourd’hui valorisé 340 000 € après travaux, soit une plus-value brute de l’ordre de 100 000 à 120 000 €. En résidence principale exonérée, la facture fiscale est nulle. En cas de requalification, elle grimpe à plusieurs dizaines de milliers d’euros, majoration éventuelle comprise. C’est ce différentiel qui explique pourquoi la question n’est jamais anodine, même pour un loueur parfaitement de bonne foi. La hausse de la CSG en 2026 vient d’ailleurs alourdir un peu plus la facture en cas de perte de l’exonération.
3. Les 3 signaux qui déclenchent un contrôle
3.1 Une consommation électrique anormalement basse
La consommation électrique est devenue une preuve fisc de premier plan. Dans le principe posé par le BOFiP, l’administration peut mobiliser “tout moyen” pour établir l’occupation réelle d’un logement et un relevé de consommation électrique quasi nul sur plusieurs mois, croisé avec une domiciliation fiscale ailleurs et l’absence de taxe d’habitation locale, constitue un faisceau d’indices classique en la matière (CGI, art. 1729 pour la majoration de 40 % en cas de manquement délibéré retenu par l’administration).
3.2 Un mobilier et une occupation qui ne collent pas
Un logement loué en meublé de tourisme plusieurs mois par an, avec literie standardisée, kit d’accueil et équipements orientés voyageurs, ressemble de moins en moins à un lieu de vie habituel. Ce n’est pas illégal en soi, mais c’est un indice de plus dans le faisceau que l’administration peut constituer pour contester le statut de résidence principale au moment de la revente.
3.3 Des traces financières et une annonce publique
Autre signal à ne pas sous-estimer : votre annonce Airbnb reste en ligne, indexée, datée. Les revenus transmis par la plateforme via DAC7 sont automatiquement croisés avec votre déclaration. Le calendrier de réservations, conservé plusieurs années, devient à lui seul un document que l’administration peut consulter en cas de contrôle fiscal résidence principale. Ces mécanismes recoupent ceux détaillés dans mon article sur les 5 signaux d’alerte du contrôle fiscal Airbnb, centré sur les revenus LMNP plutôt que sur la plus-value.
| Ce que le fisc regarde | Ce qu’il en déduit | Comment vous couvrir |
|---|---|---|
| Consommation électrique | Quasi nulle sur plusieurs mois = logement probablement inoccupé le reste de l’année | Relevés réguliers cohérents avec un mode de vie normal hors périodes louées |
| Domiciliation fiscale | Adresse déclarée différente du bien = résidence habituelle ailleurs | Avis d’imposition et taxe d’habitation à l’adresse du bien |
| Calendrier Airbnb | Réservations longues et répétées = absence prolongée du propriétaire | Historique de location cohérent avec une occupation personnelle le reste de l’année |
| Mobilier et équipements | Literie standardisée, kit d’accueil = logement pensé pour des voyageurs, pas pour vous | Effets personnels visibles, absence de kit d’accueil permanent |
| Assurance habitation | Contrat “meublé de tourisme” = vous ne présentez plus le bien comme votre résidence | Contrat “résidence principale” cohérent avec votre déclaration |
*Faisceau d’indices non exhaustif ; aucun signal isolé n’est déterminant, c’est leur accumulation qui construit un dossier de requalification.
💶 Votre résidence principale résisterait-elle à un contrôle ?
Consommation électrique, calendrier Airbnb, domiciliation fiscale — le faisceau d’indices que vous venez de lire s’applique-t-il à votre situation ? En 60 minutes, j’analyse votre dossier réel et vous remets un document actionnable pour sécuriser votre exonération avant la revente.
→ Réserver mon Décryptage LCD (77€)Satisfait ou remboursé sous 24h — sans justification.
4. Le piège spécifique du loueur Airbnb
4.1 Le calendrier de réservation devient un calendrier d’absence
Chaque nuit réservée sur Airbnb est aussi, en creux, une nuit où vous n’occupiez pas votre logement. Pour un couple qui loue ponctuellement une chambre, l’effet reste marginal. Pour un propriétaire qui loue son T3 quatre mois d’affilée chaque été via une conciergerie Airbnb, le calendrier de réservation dessine un profil d’absence prolongée qui contredit l’idée d’une occupation habituelle. C’est un point que je développe aussi pour les loueurs qui optent pour un bail mobilité plutôt que pour du meublé de tourisme classique, la logique de preuve d’occupation reste proche.
4.2 Des revenus déclarés loin de l’adresse du bien
Un profil typique que je rencontre : un propriétaire domicilié administrativement dans une autre commune que son bien loué, parce que son activité professionnelle ou sa famille l’y ancre. Ce décalage, anodin en soi, devient un indice supplémentaire une fois croisé avec les statistiques Airbnb 2025 sur les revenus et la rentabilité qui montrent la part croissante de propriétaires générant des revenus significatifs sur des biens qu’ils occupent peu. Au-delà de 23 000 € de recettes annuelles, l’affiliation URSSAF s’ajoute d’ailleurs à la question fiscale, un sujet que je détaille dans mon article sur le redressement URSSAF en location courte durée.
4.3 Une annonce archivée et une copropriété qui parle
Une limite à garder en tête : cette vigilance ne concerne pas les loueurs occasionnels. Elle vise surtout les profils qui louent intensément et durablement. Un dernier signal mérite d’être cité : en copropriété, les plaintes de voisinage ou les échanges en assemblée générale sur votre activité, récemment renforcés par les nouvelles règles en copropriété peuvent aussi nourrir un dossier, indépendamment de tout contrôle DGFiP direct.
5. Comment prouver une résidence principale incontestable
5.1 Les preuves qui comptent aux yeux de l’administration
Justifier sa résidence principale repose sur un faisceau de documents datés et cohérents : factures d’électricité et d’eau à votre nom sur l’adresse du bien, avis d’imposition et taxe d’habitation (si due) à cette même adresse, contrat d’assurance habitation “résidence principale” et non “meublé de tourisme”, abonnements (internet, mutuelle, banque) domiciliés au même endroit. Isolément, aucun de ces documents ne suffit, c’est leur cohérence dans le temps qui construit la preuve.
5.2 Un arbre de décision simple
Posez-vous ces questions franchement, dans l’ordre : si les trois réponses sont oui, votre dossier tient. Si l’une d’elles est non, il est temps de resserrer le dossier avant la revente plutôt qu’après un courrier de l’administration.
Occupez-vous le logement la majeure partie de l’année, hors les 120 jours de location ?
↓ Oui
Votre domiciliation fiscale, bancaire et administrative correspond-elle à cette adresse ?
↓ Oui
Vos factures d’énergie suivent-elles un rythme de vie normal en dehors des périodes louées ?
↓ Oui aux trois
✅ Votre dossier de résidence principale tient. Continuez à conserver ces preuves dans le temps.
Une seule réponse “non” →
⚠️ Resserrez le dossier maintenant, avant la revente — pas après un courrier de l’administration.
5.3 Conserver, pas seulement produire
Conservez ces justificatifs au moins trois ans, durée de droit commun du délai de reprise de l’administration fiscale, et idéalement six ans par prudence. Mes ressources gratuites incluent une checklist de constitution de ce dossier, utile pour tout propriétaire qui loue sa résidence principale sur Airbnb sans avoir anticipé cette dimension probatoire.
6. Que risquez-vous concrètement ?
6.1 Le rappel de plus-value et ses intérêts
En cas de requalification, vous perdez l’exonération : la plus-value devient imposable au taux normal de 36,2 %, majorée des intérêts de retard (0,20 % par mois, soit 2,4 % par an) courant depuis la date de la vente.
6.2 La majoration pour manquement délibéré
Si l’administration retient la mauvaise foi, un dossier de preuves manifestement insuffisant ou incohérent, une majoration de 40 % s’ajoute à l’impôt rappelé (CGI, art. 1729). Sur une plus-value brute de 100 000 € imposée au taux plein de 36,2 % (hypothèse maximaliste, hors abattement pour durée de détention), cela représente environ 36 200 € d’impôt, plus 14 480 € de majoration, avant intérêts de retard. Dans les faits, l’abattement pour durée de détention s’applique même en cas de requalification : le montant réel dû dépend donc de l’ancienneté du bien, comme dans l’exemple du §2.1.
6.3 Un risque réel mais maîtrisable
Admission de limite : ce risque ne concerne pas le propriétaire qui loue occasionnellement une chambre. Il concerne le profil qui loue intensément, longtemps, sans avoir structuré ses preuves d’occupation. Dans ce cas précis, déclarer sa location de résidence principale correctement ne suffit pas : il faut aussi documenter la vie réelle du logement le reste de l’année.
En résumé
Louer sa résidence principale sur Airbnb reste parfaitement légal, à condition de respecter les 120 jours ou 90 jours si voté par votre commune, et de garder en tête que chaque nuit louée laisse une trace exploitable par l’administration. Le risque ne vient pas de la location elle-même, mais de l’absence de dossier de preuves cohérent le jour où vous décidez de vendre. Un propriétaire qui loue sa résidence principale sur Airbnb ponctuellement, avec un dossier de preuves d’occupation à jour, n’a objectivement rien à craindre d’un contrôle. Celui qui loue intensément sans y avoir pensé prend un risque qu’il ignore, jusqu’à ce que la question se pose au moment de signer chez le notaire.
❓ FAQ : résidence principale et Airbnb
Puis-je louer ma résidence principale plus de 120 jours par an ?
Réponse courte : non, sauf exception rarissime.
Au-delà de 120 jours (ou du plafond communal s’il est plus bas), votre logement perd sa qualification de résidence principale pour la location de meublé de tourisme et bascule dans un régime de résidence secondaire, avec changement d’usage et risques d’amende associés.
Une résidence secondaire louée sur Airbnb est-elle concernée par cet article ?
Réponse courte : non, pas pour la plus-value.
Une résidence secondaire ne bénéficie d’aucune exonération de plus-value liée à l’occupation. Le sujet développé ici — la perte d’un avantage fiscal par manque de preuve — ne concerne que les biens présentés comme résidence principale au moment de la vente.
Le fisc consulte-t-il vraiment ma consommation électrique ?
Réponse courte : oui, cela fait partie du faisceau d’indices admis.
L’administration peut demander ce type de justificatif dans le cadre du pouvoir général de preuve “par tous moyens” reconnu par le BOFiP pour apprécier l’occupation effective d’un logement. Ce n’est jamais l’unique preuve, mais un élément parmi d’autres.
Combien de temps dois-je occuper mon logement pour rester résidence principale ?
Réponse courte : il n’y a pas de seuil légal en mois, mais environ huit mois par an reste le repère d’usage.
Le critère juridique est l’occupation “habituelle et effective” au jour de la vente, apprécié en fait par l’administration et le juge — pas un nombre de mois gravé dans la loi. Huit mois est un ordre de grandeur communément retenu en pratique. Une occupation plus courte reste défendable si elle s’explique par une obligation professionnelle, une raison de santé ou un cas de force majeure documenté.
J’ai déjà loué au-delà de 120 jours : que faire maintenant ?
Réponse courte : régularisez avant la revente, pas après.
Reconstituez votre historique de location réel, comparez-le aux seuils applicables, et rassemblez dès maintenant vos justificatifs d’occupation pour les années concernées. Un accompagnement personnalisé permet souvent d’objectiver le niveau de risque réel avant qu’il ne devienne un problème au moment de vendre.
Mentions légales et disclaimer
Informations à titre informatif et pédagogique, basées sur mon expérience d’accompagnement depuis 2018 et l’analyse du marché français. Philippe Crenn n’est ni expert-comptable ni avocat fiscaliste.
Réglementation : vérifiez les règles spécifiques à votre commune (enregistrement, 120 jours/an résidence principale, zones tendues). Sanctions : jusqu’à 50 000 € par local en cas de changement d’usage non autorisé (CCH, art. L651-2). Consultez service-public.fr.
Fiscalité : éléments valables au 11 septembre 2026. Consultez un expert-comptable spécialisé LMNP ou un avocat fiscaliste pour votre situation personnelle.
Responsabilité : vous appliquez les stratégies sous votre entière responsabilité. reussirsalocationcourteduree.fr décline toute responsabilité en cas de pertes ou sanctions.
Philippe CRENN
Expert location courte durée · Investisseur depuis 2018
Ingénieur commercial de formation, j’investis en location meublée courte et longue durée depuis 2018. Sur ce blog, je partage mon expérience terrain réelle — sans promesses exagérées, sans contenu générique. Uniquement ce que j’ai vécu, testé et mesuré.