Où en est le plafonnement LMNP au Sénat après le rejet du budget ?
Le plafonnement des amortissements LMNP n’est pas supprimé : les députés l’ont retiré le 30 octobre par 45 voix contre 41, puis l’Assemblée a rejeté la partie recettes le 4 novembre par 458 voix contre 0. Le texte initial part donc au Sénat avec 2,5 % et 7 000 €, ou 1,5 % et 5 000 € pour un meublé de tourisme.
- Statut : projet de loi non voté, rien ne s’applique à votre déclaration.
- Prochaine étape : le Sénat examine ce plafonnement LMNP dès le 20 novembre.
- Meublé de tourisme : le plus exposé, avec 1,5 % et 5 000 € de plafond.
Résultat attendu : mesurer l’effet sur votre bien, soit 1 950 € d’impôt en plus par an dans l’exemple traité.
Mis à jour le 10/11/2026 : projet de loi en discussion, texte non voté, rien n’est en vigueur à ce jour.
Le 30 octobre, le plafonnement LMNP était supprimé en séance. Il revenait dans le texte cinq jours plus tard, alors que beaucoup de propriétaires croient le sujet clos.
Le plafonnement LMNP figure dans le texte du gouvernement que le Sénat examine dès le 20 novembre, et il reste en discussion. Pour un meublé de tourisme, c’est la version la plus coûteuse, avec 1 950 € d’impôt annuel de plus dans l’exemple ci-dessous.
Je m’appuie sur LCP (4/11/2026) et sur le calendrier du Sénat du 3/11/2026. Cet article ne convient pas à qui attend un chiffre définitif, car le texte peut bouger jusqu’au 17 décembre. Il aide le loueur au réel à préparer sa fin d’année. Pour le texte ligne par ligne, mon guide complet sur le PLF 2027 et l’amortissement LMNP reste la référence.
1. Ce qui s’est passé : suppression puis rejet
1.1 Le 30 octobre : suppression par 45 voix contre 41
L’article 7 du projet de loi de finances plafonnait l’amortissement en LMNP par un taux maximal et un plafond en euros. Le 30 octobre, l’amendement n° 96 et ses jumeaux n° 114 et n° 116 ont supprimé ce volet en séance, relate Legifiscal (31/10/2026). Ces trois textes venaient du RN, de la Droite républicaine et d’Horizons. Le scrutin n° 9359 l’a adopté par 45 voix contre 41, sur 86 votants, d’après le site de l’Assemblée nationale. Notez bien qu’il ne restait alors dans l’article 7 que le volet sur le prêt à taux zéro. Ce vote n’avait rien de définitif.
1.2 Le 4 novembre : rejet des recettes par 458 voix contre 0
Le 4 novembre au soir, les députés ont rejeté la partie recettes du budget 2027 par 458 voix contre 0, selon LCP (4/11/2026). La partie dépenses ne sera donc pas examinée à l’Assemblée, puisqu’elle dépend de l’adoption des recettes. Les sénateurs recevront le texte initial du gouvernement, avec ses deux taux et ses deux plafonds. Retenez ceci : en cinq jours, on est passé d’un plafonnement supprimé à un plafonnement qui repart tel que déposé. Cette copie n’intègre aucun des amendements adoptés à l’Assemblée depuis le début des débats. Voilà ce que le titre « supprimé » ne disait pas.
2. Pourquoi le plafonnement LMNP est revenu en cinq jours
2.1 Un rejet qui emporte tout le bloc
Quand l’Assemblée rejette la partie recettes du budget 2027, elle rejette l’ensemble du bloc et non un seul article de loi. Les modifications adoptées pendant les débats ne suivent donc pas : le Sénat reçoit le texte initial, avec le plafonnement. Un « supprimé » en séance n’a jamais valu abrogation, cette nuance compte quand vous lisez les titres de presse. Pour le contexte des réformes précédentes, voyez mon article sur la fin de l’amortissement LMNP en 2026. Ce mécanisme explique le retour du plafonnement, mais attention, il ne dit rien de ce que décidera le Sénat dans les semaines qui viennent.
2.2 Pourquoi le recentrage tourisme ne repart pas
Le 8 octobre, la commission des finances avait adopté des amendements qui recentraient le plafonnement LMNP sur les meublés de tourisme, rapporte Boursedescrédits (9/10/2026). Ils en excluaient aussi les locations longue durée, mais ces votes restaient indicatifs. Le débat en séance repart du texte du gouvernement, et aucun de ces amendements ne figure dans le texte transmis. Si vous avez lu que le plafonnement ne viserait plus que le tourisme, cette lecture est donc dépassée à ce stade. Le Sénat reste libre de la reprendre, mais rien ne l’annonce à ce jour, et il faudra suivre de près ses amendements.
3. Ce que contient le texte qui part au Sénat
📌 Le texte du Sénat en 4 chiffres
Texte déposé.
À retenir
- Taux : 2,5 % maximum, 1,5 % en tourisme
- Plafond : 7 000 € par foyer, 5 000 € en tourisme
- Report : fin du report de l’amortissement non déduit
- Stock : déductible de 2027 à 2036, à 50 % du résultat
Le simulateur applique ces taux à vos chiffres.
🧮 Tester mon bien avec le simulateur LMNP →3.1 Les taux et les plafonds de l’article 7
Le texte initial reprend l’article 7 tel que déposé, avec un amortissement des locaux limité à 2,5 % par an. Le plafond est de 7 000 € par foyer fiscal, selon Legifiscal (31/10/2026). Pour un meublé de tourisme, il tombe à 5 000 € avec un taux de 1,5 %. Les résidences pour étudiants, jeunes et seniors, les EHPAD et les établissements de soins de longue durée restent exclus. Précision essentielle, le texte ne dit pas sur quelle base s’applique le pourcentage, ce qui laisse une vraie zone d’ombre. Mon guide du PLF 2027 détaille ce point en détail, avec les deux lectures possibles.
3.2 Fin du report et stock d’amortissements
Dans le texte initial, l’amortissement non déduit est perdu pour l’avenir, alors qu’il est aujourd’hui reportable sans limite de durée. Le stock reporté au 31 décembre 2026 reste déductible de 2027 à 2036, à hauteur de 50 % du résultat, d’après Legifiscal (31/10/2026). Un résultat faible ralentit donc l’écoulement du stock, et une partie pourrait ne jamais être utilisée avant 2036. La date d’effet et le sort du mobilier et des travaux restent à préciser, un point clé pour votre calcul. Mon point de juillet sur le plafonnement LMNP resitue ces questions dans leur contexte, avec les chiffres de l’époque.
✉ NEWSLETTER HEBDOMADAIRE · GRATUITE
Chaque mardi, l’essentiel de la LCD dans votre boîte mail
+500 propriétaires · Zéro spam · Désabonnement en 1 clic
4. Meublé de tourisme : l’exemple chiffré
4.1 L’hypothèse : un meublé à 260 000 €
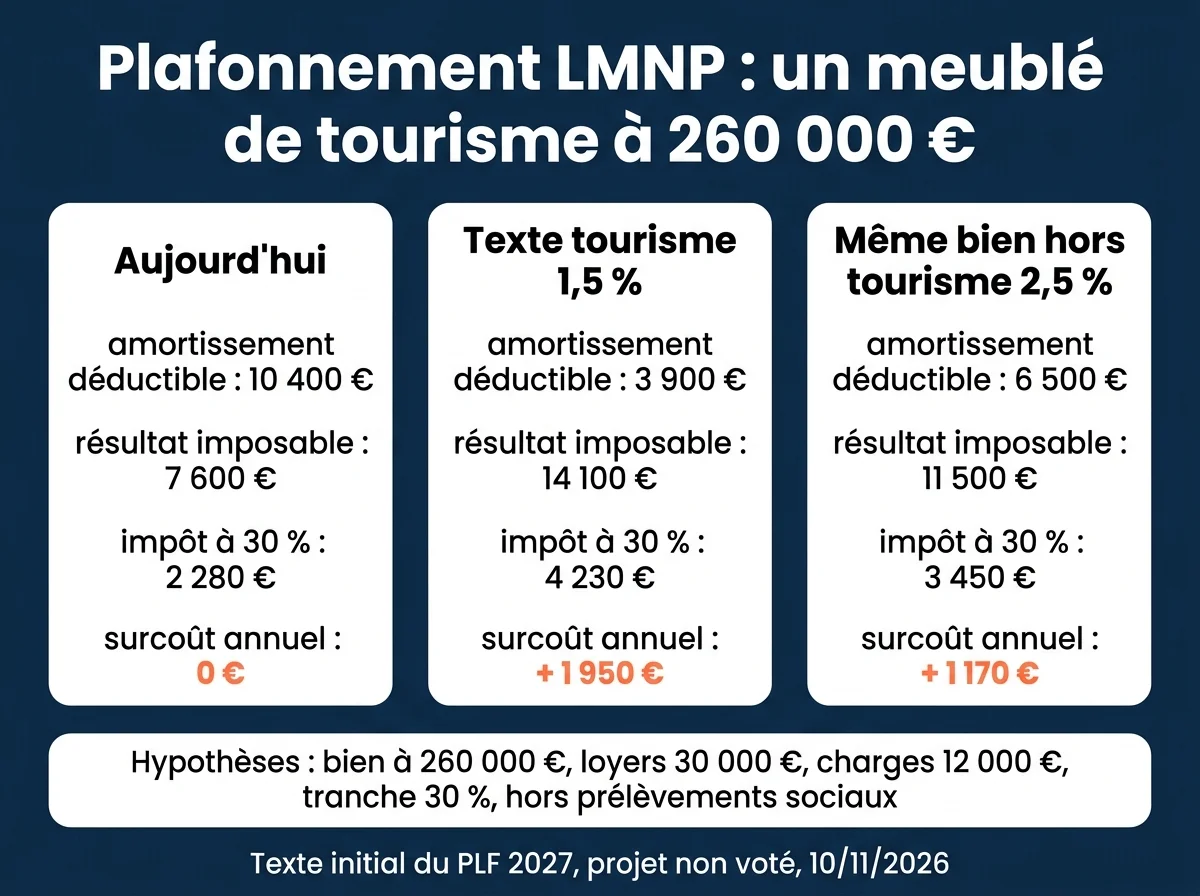
Prenons un appartement de 260 000 € frais inclus, classé meublé de tourisme, qui rapporte 30 000 € de loyers par an. Avec 12 000 € de charges réelles (intérêts, taxe foncière, assurance, gestion), son résultat avant amortissement est de 18 000 €. L’amortissement pratiqué aujourd’hui, mobilier et travaux compris, atteint 10 400 € sur ces bases. Je retiens une tranche marginale de 30 %, hors prélèvements sociaux, pour rester lisible et comparable. Faute de précision dans le texte lui-même, j’applique le pourcentage au prix de 260 000 €, mais une autre base changerait le résultat de quelques centaines d’euros.
| Ligne | Aujourd’hui | Texte, tourisme (1,5 %) | Hors tourisme (2,5 %) |
|---|---|---|---|
| Amortissement déductible | 10 400 € | 3 900 € | 6 500 € |
| Résultat imposable | 7 600 € | 14 100 € | 11 500 € |
| Impôt à 30 % | 2 280 € | 4 230 € | 3 450 € |
| Surcoût annuel | 0 € | + 1 950 € | + 1 170 € |
4.2 Ce que cela change : 1 950 € d’impôt en plus par an
Avec 1,5 % sur 260 000 €, l’amortissement déductible tombe à 3 900 €, sous le plafond de 5 000 €. Chaque année, 6 500 € sortent de la déduction et ne reviennent jamais. Sur dix ans, cela fait 65 000 € perdus et 19 500 € d’impôt. Autre point clé : le plafond de 5 000 € ne joue qu’au-delà de 333 333 € d’acquisition. En dessous, c’est le taux de 1,5 % qui vous limite. Le T2 touristique au crédit presque remboursé, que je rencontre régulièrement, prend ce choc de plein fouet. Si votre crédit est récent, vous êtes peu concerné. Ajoutez la taxe foncière du meublé de tourisme et le DPE 2027.
💶 Quel serait votre chiffre, pas celui d’un bien type ?
Le vôtre dépend de votre tableau d’amortissement et de votre stock reporté. En 60 minutes, j’analyse votre situation réelle et vous remets un document actionnable avec les leviers à activer avant fin décembre.
→ Réserver mon Décryptage LCD (97 €)Satisfait ou remboursé sous 24h, sans justification.
5. Le calendrier jusqu’au 17 décembre
5.1 Au Sénat : examen le 20 novembre, vote le 9 décembre
D’après le calendrier du Sénat du 3/11/2026, la première partie du budget, celle des recettes, s’ouvre le 20 novembre. L’article 7 y figure, et cette discussion s’achève le samedi 28 novembre, voire le dimanche 29 si les débats débordent. Le vote sur l’ensemble du projet de loi de finances est prévu le mercredi 9 décembre, par scrutin public. Important, le Sénat peut modifier ou supprimer l’article 7, mais son vote ne règle rien à lui seul. Une commission mixte paritaire doit ensuite se réunir vers la mi-décembre, selon Public Sénat (3/11/2026). Celles de l’an dernier ont échoué, rappelle le même article.
5.2 49.3 ou ordonnance : le plafonnement LMNP passera-t-il ?
Si la commission mixte paritaire échoue, le gouvernement peut recourir au 49.3 en nouvelle lecture, au risque d’une motion de censure. Le délai de 70 jours expire le 17 décembre à minuit, selon LCP (4/11/2026). Le budget pourrait alors passer par ordonnances, une voie jamais utilisée sous la Ve République. Les spécialistes cités par Public Sénat (3/11/2026) estiment que le gouvernement s’en tiendrait au texte initial, donc avec le plafonnement. C’est un scénario et non une certitude, et une loi spéciale reste possible avant le 19 décembre. Retenez ceci : gardez les deux hypothèses côte à côte dans vos calculs.
🧮 Votre stock d’amortissements en 3 lignes
Exemple fictif.
Stock de 25 000 € au 31 décembre 2026
- Résultat imposable 2027 après plafond : 14 100 €
- Déduction maximale du stock : 7 050 € (la moitié)
- À résultat constant : environ 3,5 exercices pour l’écouler
6. Que faire avant fin décembre : 3 actions
6.1 Récupérez vos chiffres, qualifiez vos biens
Demandez à votre comptable votre tableau d’amortissement par composants, votre stock reporté et vos déficits, en séparant l’avant-2027. Notez ensuite pour chaque bien s’il s’agit d’un meublé de tourisme (1,5 %) ou non (2,5 %), car les deux taux n’ont pas le même effet. Comptez aussi les biens de votre foyer fiscal et vérifiez si vous êtes au réel ou en micro-BIC. Le texte parle de foyer fiscal, donc plusieurs biens pourraient se partager le même plafond, et attention à ne pas l’oublier. Ces étapes vous donnent votre propre chiffre, prêt bien avant le vote du 9 décembre.
6.2 Ne décidez rien de structurant
Ni vente, ni société à l’IS, ni bascule en LMP ne se justifient sur un texte non voté. Une société a un coût d’entrée certain pour un gain incertain, donc comparez sur vos chiffres une fois la loi publiée. Un expert-comptable chiffrera l’écart avec l’option société, ce qu’un calcul approximatif ne peut pas faire. Si vous hésitez sur le statut, relisez LMNP ou LMP, choisir le bon statut et le cumul LMNP et auto-entrepreneur. Le micro-BIC n’amortit pas et le LMP n’est pas visé par le texte. Le plafonnement LMNP concerne donc d’abord le réel, et c’est lui qu’il faut chiffrer.
7. Conclusion : chiffrez avant le 9 décembre
Le plafonnement LMNP reste en discussion, et les décisions sur le budget 2027 tombent du 20 novembre au 17 décembre. Calculez votre chiffre avant le 9 décembre, puis laissez les décisions structurantes attendre la loi votée.
8. FAQ : budget rejeté et retour au Sénat
8.1 Le plafonnement LMNP est-il voté ?
Non, il s’agit d’un projet de loi. Il figure à l’article 7 du projet de loi de finances pour 2027. Rien ne s’applique tant que le budget n’est pas définitivement adopté, au plus tôt après le vote du Sénat du 9 décembre. Chaque étape peut encore le modifier.
8.2 Le rejet du budget a-t-il supprimé le plafonnement LMNP ?
Non, il l’a remis dans le texte. Les députés l’avaient retiré le 30 octobre par 45 voix contre 41. Le 4 novembre, l’Assemblée a rejeté la partie recettes du budget 2027 par 458 voix contre 0, et c’est le texte initial du gouvernement qui part au Sénat, selon LCP.
8.3 Mon meublé de tourisme est-il le plus touché ?
Oui, sur le papier : 1,5 % et 5 000 € contre 2,5 % et 7 000 €. Dans mon exemple à 260 000 €, le surcoût atteint 1 950 € par an, contre 1 170 € pour la même location hors tourisme. Si vos intérêts et vos charges absorbent déjà votre résultat, l’effet reste faible.
8.4 Mes amortissements déjà reportés sont-ils perdus ?
Pas dans le texte déposé. Le stock reporté au 31 décembre 2026 reste déductible de 2027 à 2036, dans la limite de 50 % du résultat. Si votre résultat est faible, il peut s’écouler trop lentement : faites le calcul avec votre comptable.
8.5 Que dit le texte pour le LMP et le micro-BIC ?
Il ne les vise pas. Le plafond concerne l’activité non exercée à titre professionnel, donc pas le LMP, et le micro-BIC n’amortit pas. Évitez toutefois d’improviser un changement de statut : relisez d’abord vos chiffres avec votre comptable.
8.6 Les résidences étudiantes et seniors sont-elles exclues ?
Oui, dans le texte initial. D’après Legifiscal, les résidences pour étudiants, jeunes et seniors, les EHPAD et les établissements de soins de longue durée sont exclus du plafonnement. Un meublé de tourisme classique n’en fait pas partie.
8.7 Et si le gouvernement passe par le 49.3 ou une ordonnance ?
Le plafonnement pourrait repartir tel quel, c’est un scénario possible. Le 49.3 expose le gouvernement à une motion de censure, et l’ordonnance reste possible dès le 17 décembre à minuit, selon LCP. Cette voie n’a jamais été utilisée sous la Ve République : suivez-la, sans parier dessus.
8.8 Faut-il passer en société maintenant ?
Non, pas sur un texte non voté. Une société à l’IS a un coût d’entrée certain pour un gain incertain. Comparez sur vos chiffres, avec un expert-comptable, une fois la loi publiée, et gardez les deux hypothèses côte à côte.
Philippe CRENN
Expert location courte durée · Investisseur depuis 2018
Ingénieur commercial de formation, j’investis en location meublée courte et longue durée depuis 2018. Sur ce blog, je partage mon expérience terrain réelle, sans promesses exagérées, sans contenu générique. Uniquement ce que j’ai vécu, testé et mesuré.
Mentions légales et disclaimer
Informations à titre informatif et pédagogique, basées sur mon expérience depuis 2018 et les sources citées.
Réglementation : vérifiez les règles de votre commune (enregistrement, 120 jours/an résidence principale, zones tendues). Sanctions : 10 000 à 50 000 €. Consultez service-public.fr.
Fiscalité : éléments valables au 10/11/2026. Consultez un expert-comptable spécialisé LMNP.
Responsabilité : vous appliquez les stratégies sous votre entière responsabilité. reussirsalocationcourteduree.fr décline toute responsabilité en cas de pertes ou sanctions.