Que prévoit le PLF 2027 pour l’amortissement en LMNP ?
L’article 7 du projet de loi de finances pour 2027 plafonne l’amortissement des loueurs en meublé non professionnels : 2,5 % par an et 7 000 € par foyer fiscal, ou 1,5 % et 5 000 € pour un meublé de tourisme. L’excédent est perdu, sans report possible. Le texte est déposé, pas voté : l’Assemblée l’examine du 13 au 19 octobre 2026.
- Taux : 2,5 % par an, abaissé à 1,5 % pour un meublé de tourisme
- Plafond en euros : 7 000 € par an et par foyer fiscal, ou 5 000 € en tourisme
- Excédent : définitivement perdu pour les exercices clos à compter du 1er janvier 2027
Résultat attendu : savoir en cinq minutes si ce plafond vous concerne, et ce qu’il coûterait sur un bien type.
▶️ Préférez-vous regarder plutôt que lire ?
J’ai tourné une vidéo complète sur ce sujet. Retrouvez ci-dessous les points clés en quelques minutes.
La vidéo et l’article se complètent : les deux contiennent des éléments exclusifs.
PLF 2027 LMNP : le texte est déposé, et pour la première fois il contient des chiffres. Présenté le 30 septembre et enregistré à l’Assemblée nationale le 1er octobre 2026, il plafonne l’amortissement des loueurs en meublé non professionnels, à 2,5 % par an, ou 1,5 % pour un meublé de tourisme.
En 2026, 252 445 foyers ont déclaré un déficit en location meublée non professionnelle au titre des revenus 2023, contre 118 534 foyers imposables, relève le rapport parlementaire n° 3056 de juillet 2026. Ce déséquilibre nourrit le débat depuis un an.
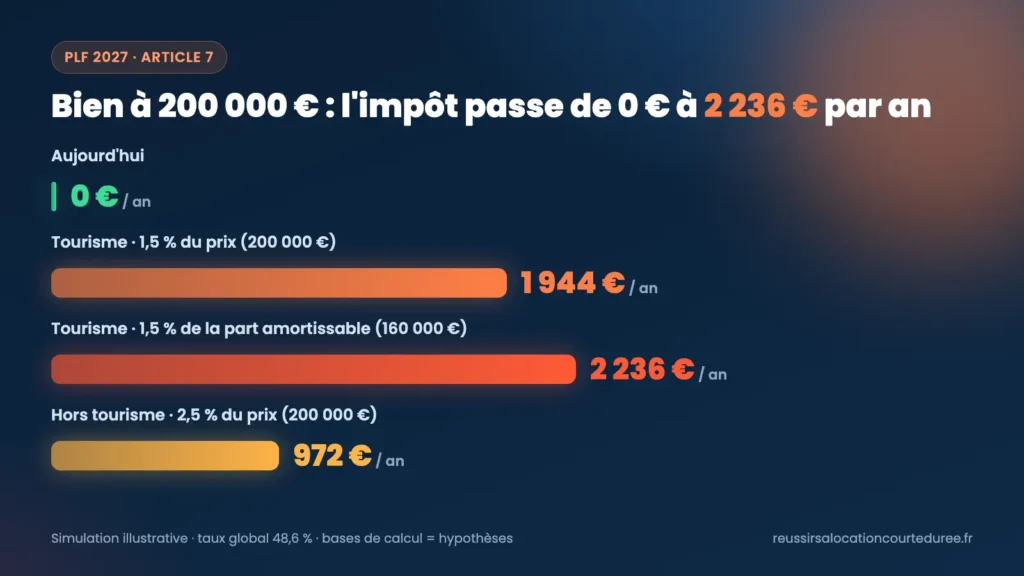
Sur un bien à 200 000 € qui ne payait aucun impôt, la facture annuelle passerait de 0 € à une fourchette de 1 944 à 2 236 € selon la base de calcul retenue, soit près de 19 400 € sur dix ans à situation constante. C’est une simulation, pas un verdict, mais elle donne l’ordre de grandeur.
Ce n’est pas la première tentative : une suppression proposée en 2024, un plafond à 2 % retiré du budget 2026, puis une recommandation parlementaire en juillet. À ma connaissance, c’est la première fois qu’un projet du gouvernement fixe des taux. Le 18 août, je vous écrivais que la mesure était « en attente du PLF 2027 », dans un article publié à l’époque, dont l’historique est repris en partie 1.4 ci-dessous.
Cet article reprend l’article 7 ligne par ligne, chiffre l’impact sur un bien de 200 000 €, détaille le sort de vos amortissements déjà reportés et liste les trois zones d’ombre que le texte ne tranche pas.
Il ne vous donnera pas de chiffre définitif : le texte peut encore changer, et sa base de calcul n’est pas précisée. Il ne convient pas à qui attend une réponse unique. Il s’adresse au loueur au régime réel qui veut décider sur du solide.
Commençons par ce que l’article 7 dit, mot pour mot.
1. PLF 2027 et LMNP : ce que l’article 7 change vraiment
1.1 Deux taux, deux plafonds en euros
L’article 7 modifie l’article 39 C du code général des impôts, lorsque la location meublée n’est pas exercée à titre professionnel, l’amortissement des locaux est déductible dans la limite de 2,5 %, sans dépasser 7 000 € par an et par foyer fiscal. Pour un meublé de tourisme au sens de l’article L. 324-1-1 du code du tourisme, le taux tombe à 1,5 % et le plafond à 5 000 € (projet de loi de finances pour 2027, pages 45 et 46).
Concrètement, vous calculez le montant correspondant au taux, puis vous le plafonnez à 7 000 € ou à 5 000 €. Le plus bas des deux est la limite de votre déduction annuelle.
| Situation | Taux maximal | Plafond annuel par foyer |
|---|---|---|
| Meublé non professionnel (cas général) | 2,5 % | 7 000 € |
| Meublé de tourisme | 1,5 % | 5 000 € |
1.2 La règle actuelle que le texte vient durcir
Aujourd’hui, l’article 39 C limite déjà l’amortissement d’un bien loué au montant du loyer diminué des autres charges : l’amortissement ne peut pas créer, ni aggraver de déficit. C’est pourquoi un bien rentable voit son résultat ramené à zéro, sans impôt, et pourquoi la fraction non déduite est reportée sur les années suivantes.
Notez bien la mécanique, dans mon bien d’une valeur de 200 000 €, l’amortissement pratiqué atteint 7 116 € pour un résultat avant amortissement de 7 000 € : 7 000 € sont déduits, et 116 € partent en report. Le PLF 2027 ajoute un plafond au-dessus de celui-là, donc votre déduction sera désormais le plus petit de trois montants : l’amortissement pratiqué, le résultat avant amortissement, et le plafond du PLF.
1.3 L’objectif affiché et le contexte
L’exposé des motifs parle de « rapprocher » la location nue et le statut LMNP pour encourager la location de longue durée. Il cite le dispositif Jeanbrun de la loi de finances 2026, qui permet en location nue de déduire entre 3 et 5,5 % du prix, dans la limite de 12 000 € par an, sous condition de loyer abordable.
Point clé : la mesure s’ajoute à la réintégration des amortissements dans la plus-value, introduite par la loi de finances 2025.
Dans le même article, le gouvernement renforce aussi le prêt à taux zéro pour les ménages qui attendent un enfant ou ont un enfant de moins de trois ans. Les deux mesures partagent un objectif : réorienter les soutiens vers le logement familial et de longue durée.
1.4 Ce n’est pas la première tentative : trois essais en trois ans
Le plafonnement revient à chaque budget, sous des formes différentes. Les deux premières tentatives n’ont pas abouti ; la troisième est celle de l’article 7.
| Date | Support | Mesure visée | Issue |
|---|---|---|---|
| Octobre 2024 | Rapports du Conseil des prélèvements obligatoires | Suppression de l’amortissement du bien | Non reprise |
| Octobre 2025 | Amendement au PLF 2026 | Plafonnement du rythme d’amortissement à 2 % par an | Retiré du texte final |
| Juillet 2026 | Rapport n° 3056, recommandation n° 8 | Taux plafonds par composant | Suite donnée par le PLF 2027 |
| Octobre 2026 | PLF 2027, article 7 | 2,5 % et 7 000 € (1,5 % et 5 000 € en tourisme) | En discussion à l’Assemblée |
Le Conseil des prélèvements obligatoires proposait en 2024 de supprimer purement et simplement l’amortissement, pour un gain budgétaire d’environ 650 millions d’euros. Le rapporteur de la commission d’enquête a écarté cette suppression, au motif qu’elle risquerait d’accentuer la crise du logement, et lui a préféré une limitation du taux d’amortissement.
2. Plafonnement de l’amortissement LMNP : qui est concerné, qui y échappe
2.1 Les loueurs concernés : non professionnels, au régime réel
Le plafond vise l’activité de location meublée « non exercée à titre professionnel » au sens de l’article 155 IV 2 du CGI. En pratique, cela couvre le loueur en meublé non professionnel (LMNP) qui a choisi, ou subit, le régime réel et amortit son bien : studio, appartement ou maison, loué en saisonnier ou en bail meublé classique.
Deux critères se cumulent donc : une activité non professionnelle, et un amortissement à plafonner, ce qui suppose le régime réel. Le texte distingue ensuite deux taux, selon que le bien est un meublé de tourisme au sens de l’article L. 324-1-1 du code du tourisme, ou non.
2.2 Les exclusions écrites dans le texte
Retenez ceci : le plafond ne s’applique pas aux biens situés dans trois catégories. Les résidences réservées aux étudiants, aux moins de 30 ans en formation, en stage ou en apprentissage, ou aux plus de 65 ans. Les établissements médico-sociaux et résidences avec services pour personnes âgées ou handicapées et les établissements de soins de longue durée.
Aucune de ces catégories ne correspond à un meublé de tourisme classique, ni à un appartement loué en bail meublé de droit commun. Si vous détenez un bien dans une résidence services, vérifiez le texte exact auprès de votre gestionnaire.
2.3 LMP, micro-BIC et moyenne durée : trois cas à part
LMP : le loueur professionnel n’est pas visé par l’article. Attention : passer en LMP pour échapper au plafond n’a rien d’automatique, en effet il faut remplir les conditions (dont un seuil de 23 000 € de recettes) et en assumer les conséquences, cotisations sociales comprises. Comparez d’abord LMNP et LMP.
Micro-BIC : l’abattement forfaitaire remplace les charges, il n’y a donc pas d’amortissement à plafonner. Notez bien le seuil : un meublé de tourisme non classé sort du micro-BIC au-delà de 15 000 € de recettes, et bascule alors au régime réel si dépassent deux années consécutives, donc dans le champ du plafond.
🔢 À partir de quelle valeur le plafond en euros joue-t-il ?
Le plafond de 7 000 € ou 5 000 € ne vous concerne que si le taux appliqué à votre bien le dépasse. Voici le seuil, si le taux s’applique au prix du bien.
Seuil de bascule (hypothèse : base = prix du bien)
- À 2,5 % : le plafond de 7 000 € joue à partir de 280 000 €
- À 1,5 % (tourisme) : le plafond de 5 000 € joue à partir de 333 333 €
En dessous, c’est le taux qui limite. Au-dessus, c’est le plafond. Le texte parle de foyer fiscal : plusieurs biens semblent partager le même plafond, lecture à confirmer.
🧮 Tester mon bien avec le simulateur LMNP →3. Combien coûterait le plafonnement : un bien à 200 000 € chiffré
3.1 Le bien de l’article d’août, repris avec les chiffres du PLF
Reprenons le bien de mon article du 18 août : 200 000 € frais inclus, 12 000 € de loyers par an, 5 000 € de charges réelles, tranche marginale à 30 % et prélèvements sociaux à 18,6 %. Le résultat avant amortissement est de 7 000 €. Aujourd’hui, l’amortissement l’efface : impôt nul.
Précision essentielle : le texte ne précise pas sur quelle base s’applique le pourcentage. Je teste donc deux hypothèses pour un meublé de tourisme, plus le cas général à 2,5 %.
| Hypothèse | Amortissement déductible | Résultat imposable | Impôt annuel |
|---|---|---|---|
| Aujourd’hui | 7 000 € (limité au résultat) | 0 € | 0 € |
| Tourisme, 1,5 % sur le prix (200 000 €) | 3 000 € | 4 000 € | 1 944 € |
| Tourisme, 1,5 % sur la part amortissable (160 000 €) | 2 400 € | 4 600 € | 2 236 € |
| Hors tourisme, 2,5 % sur le prix (200 000 €) | 5 000 € | 2 000 € | 972 € |
*Simulation illustrative, taux d’imposition global de 48,6 % (30 % + 18,6 %). Les bases de calcul sont mes hypothèses, le texte ne les précise pas.
3.2 Comment lire ce tableau, et ce que devient l’excédent
Le cas le plus sévère est le meublé de tourisme avec un taux appliqué à la part amortissable : 2 236 € d’impôt annuel contre zéro aujourd’hui. Le cas général à 2,5 % reste douloureux, mais l’impôt est divisé par plus de deux. L’écart entre les deux hypothèses de base, 292 € par an, montre à quel point la définition de la base compte.
Retenez ceci : dans ma simulation d’août, l’amortissement non déduit était reporté. Dans le PLF 2027, pour les exercices clos à compter du 1er janvier 2027, ce qui dépasse le plafond n’est plus déductible les années suivantes. Dans l’hypothèse à 3 000 €, 4 116 € d’amortissement disparaissent chaque année, soit environ 1 944 € d’impôt annuel et près de 19 400 € sur dix ans, à situation constante.
3.3 Deux biens, un seul plafond ?
Prenez deux meublés de tourisme à 200 000 € chacun. À 1,5 % sur le prix, chacun donnerait 3 000 €, soit 6 000 € au total, mais le plafond est de 5 000 € par foyer fiscal. Dans cette lecture, 1 000 € d’amortissement seraient perdus chaque année avant même le calcul de l’impôt.
Le texte parle de foyer fiscal, pas de bien. Si cette lecture littérale se confirme, détenir plusieurs biens pénalise doublement : chaque bien ajoute de l’amortissement théorique, mais le plafond reste unique. À confirmer par la doctrine administrative après le vote.
💶 Quel serait votre chiffre, pas celui d’un bien type ?
Ces simulations valent pour un bien à 200 000 €. La vôtre dépend de votre tableau d’amortissement, de votre stock d’amortissements reportés et de la nature de votre location. En 60 minutes, j’analyse votre situation réelle et vous remets un document actionnable.
→ Réserver mon Décryptage LCD (77€)
Satisfait ou remboursé sous 24h, sans justification.
4. Amortissements déjà reportés : ce que prévoit le PLF 2027
4.1 La règle de la moitié du résultat
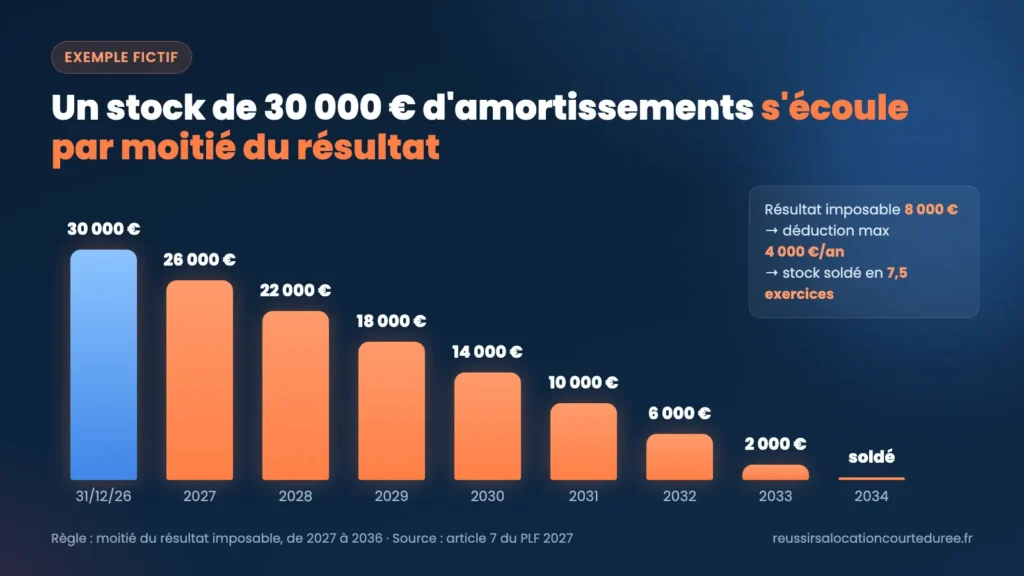
Si vous avez des amortissements non déduits au titre d’exercices clos avant le 1er janvier 2027, ils ne disparaissent pas. Ils restent déductibles des exercices clos à compter de 2027 et jusqu’au 31 décembre 2036, dans la limite de la moitié du résultat imposable, calculé après application du plafond.
Important : plus votre résultat imposable est faible, plus ce stock s’écoule lentement. La règle de la moitié agit comme un frein, qui garantit à l’État qu’un résultat reste toujours imposé pour moitié au moins.
4.2 Quand le résultat est faible, le stock se bloque
Avec le même stock de 30 000 € mais un résultat imposable de 2 000 € seulement, la déduction annuelle tomberait à 1 000 €. En dix exercices, 10 000 € seraient utilisés et 20 000 € resteraient bloqués au 31 décembre 2036.
C’est le profil du loueur très endetté ou aux charges élevées, souvent celui qui a le plus amorti dans les premières années. Paradoxe : plus vous avez utilisé l’amortissement à plein jusqu’ici, plus votre stock est gros, et plus il risque de ne jamais s’écouler.
4.3 Deux catégories d’amortissements, deux sorts différents
Le texte distingue deux situations. Les amortissements non déduits au titre des exercices clos avant le 1er janvier 2027 forment un stock, déductible jusqu’en 2036 sous la règle de la moitié. Les excédents nés à partir des exercices clos le 1er janvier 2027 ou après, eux, sont perdus pour toujours.
D’après la lettre du texte, ce qui reste du stock après le 31 décembre 2036 n’est plus déductible. Avant toute décision de vente ou de restructuration, demandez donc à votre comptable de séparer ces deux lignes dans votre tableau d’amortissement : elles n’ont pas le même avenir.
📐 Votre stock d’amortissements en 3 lignes
Exemple fictif pour visualiser la règle de la moitié du résultat imposable.
Stock de 30 000 € au 31 décembre 2026
- Résultat imposable 2027 après plafond : 8 000 €
- Déduction maximale du stock : 4 000 € (la moitié)
- À résultat constant : 7,5 exercices pour l’écouler, donc avant 2036
Avec un résultat plus faible, le même stock s’écoulerait plus lentement. Faites ce calcul avant toute décision de vente.
📊 Voir l’effet sur la plus-value à la revente →5. Ce que le texte ne dit pas encore : trois zones d’ombre
5.1 La base du pourcentage
Le texte écrit « taux de 2,5 % » sans préciser s’il s’applique au prix d’acquisition, à la valeur amortissable ou à une autre assiette. Mes deux hypothèses du paragraphe 3 donnent 292 € d’écart par an sur un seul bien.
Sur un parc de plusieurs biens, l’écart se multiplie. C’est la première question à poser à votre comptable, et la première chose à vérifier dans les amendements ou dans les commentaires de l’administration après le vote.
5.2 La date d’effet du plafond
Seule la perte des excédents est datée du 1er janvier 2027, la presse en déduit que le plafond vise les exercices clos à compter de cette date. C’est une lecture, pas une phrase du texte.
Un exercice clos au 31 décembre 2026 semble épargné, sous réserve. Si le budget est adopté tardivement, comme l’an dernier, la question de l’application à l’exercice 2027 se posera aussi, avec la déclaration de revenus de 2028.
5.3 Mobilier, travaux et plus-value : deux questions sans réponse
L’article parle de l’amortissement « des locaux ». Le sort du mobilier et des travaux n’est pas précisé : sont-ils dans le plafond, ou amortis librement à côté ? La réponse change le calcul de tous les loueurs qui ont équipé leur bien.
Autre point : l’article 7 modifie l’article 39 C, l’article 39 quinquies I, l’article 199 ter T et l’article 244 quater V du CGI, ainsi que deux articles du code de la construction pour le PTZ. Il ne touche à aucun article sur les plus-values immobilières. Que deviennent les amortissements perdus au moment de la revente ? Le texte ne le dit pas, à surveiller avant toute vente ou donation.
6. Calendrier du vote : les dates à retenir
6.1 Les étapes à l’Assemblée
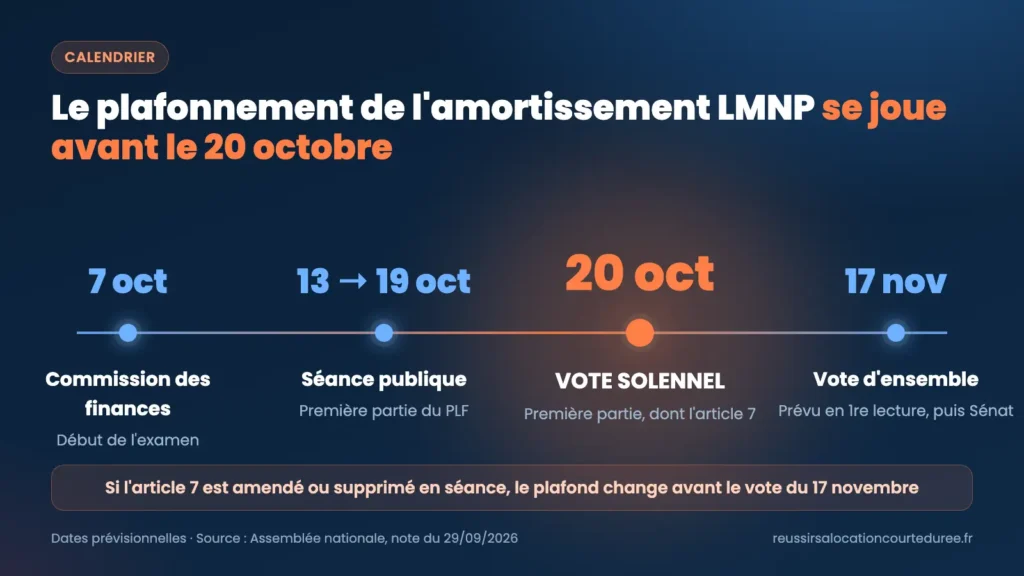
L’article 7 figure dans la première partie du projet de loi de finances. D’après la note de la Direction de la Séance du 29 septembre 2026 :
- 7 octobre : début de l’examen en commission des finances
- 13 au 19 octobre : discussion de la première partie en séance
- 20 octobre : vote solennel sur la première partie
- 17 novembre : vote sur l’ensemble du projet de loi, prévu en première lecture à l’Assemblée, avant le Sénat
6.2 Ce qui peut encore changer
Attention : des amendements peuvent modifier ou supprimer l’article 7 à chaque étape, et le budget 2026 n’a été adopté qu’en février 2026. Ces dates sont des prévisions. Un vote favorable à l’Assemblée n’est de toute façon qu’une première étape : le Sénat dispose ensuite de son propre délai d’examen.
6.3 Les trois questions à suivre dans les débats
Pour suivre les amendements, consultez le projet de loi de finances pour 2027 sur le site de l’Assemblée nationale. Trois questions suffisent à repérer ce qui compte pour vous. L’article 7 est-il maintenu, modifié ou supprimé ? La base du pourcentage est-elle précisée ? La date d’effet du plafond est-elle écrite noir sur blanc ?
Tant que ces trois réponses manquent, vos calculs restent des hypothèses. Notez-les, comparez-les avec mon simulateur, et gardez les décisions structurantes pour le moment où le texte sera voté.
7. Plafonnement LMNP : l’impact selon votre profil
7.1 Crédit en cours et résultat faible : peu d’effet
Si vos intérêts d’emprunt et vos charges ramènent déjà votre résultat avant amortissement sous le plafond, rien ne change : l’article 39 C vous limitait déjà. C’est le profil du bien acheté récemment, avec un fort crédit.
Même dans ce cas, le plafond joue un rôle indirect : il limite l’amortissement que vous pourrez reporter et utiliser quand votre crédit sera remboursé. Gardez ce point en tête avant d’acheter un second bien.
7.2 Bien remboursé, loyers élevés, plusieurs biens : l’effet plein
C’est le profil de la simulation du paragraphe 3 : peu de charges, un résultat avant amortissement élevé, un amortissement qui l’effaçait entièrement. Le plafond joue à plein, et l’impôt revient.
Si la lecture « par foyer fiscal » se confirme, plusieurs biens se partagent le même plafond de 7 000 € ou 5 000 €. Plus vous en avez, plus la fraction d’amortissement perdue grandit, comme dans l’exemple à deux biens.
7.3 Micro-BIC et LMP : hors champ, mais pas hors sujet
Le micro-BIC n’amortit pas, le LMP n’est pas visé. Ces deux régimes ne sont pas touchés par l’article 7, mais le texte modifie leur attractivité relative par rapport au LMNP au réel.
Avant de conclure à un changement de régime, relisez micro-BIC ou régime réel et investir en LMP. Le bon choix se fait sur vos chiffres réels, jamais sur un texte non voté.
8. Trois erreurs à éviter avant le vote
8.1 Se fier à une page périmée
Des pages mises à jour avant le 1er octobre affirment encore que l’amortissement n’est pas plafonné en 2027. Elles ne tenaient pas compte du texte déposé. Vérifiez la date de mise à jour et le texte cité avant de vous appuyer sur un article, y compris le mien.
8.2 Confondre rapport et projet de loi
Le rapport 3056 de juillet ne chiffrait aucun taux, et les chiffres qui circulaient alors ne venaient pas de lui. Aujourd’hui, 2,5 % et 1,5 % viennent bien d’un projet de loi, mais ce projet n’est pas encore une loi. La différence entre voté et envisagé reste celle qui protège votre trésorerie.
8.3 Décider dans l’urgence, sans connaître la base du taux
Vendre un bien performant ou monter une SCI à l’impôt sur les sociétés sur un texte non voté expose à un coût d’entrée certain pour un gain incertain. Et chiffrer sans savoir si la base est le prix ou la valeur amortissable peut vous tromper de plusieurs centaines d’euros par an. Gardez les deux hypothèses côte à côte.
9. Que faire avant le 20 octobre : trois actions sans regret
9.1 Récupérer vos chiffres
Demandez à votre comptable votre tableau d’amortissement par composants et le stock d’amortissements reportés. Sans ces deux documents, aucune simulation ne vaut la peine : vous ne savez pas où se trouve votre point de bascule.
9.2 Qualifier vos biens
Pour chaque bien, notez s’il s’agit d’un meublé de tourisme (1,5 %) ou non (2,5 %), combien de biens le foyer détient, et si vous êtes en régime réel ou en micro-BIC. Ces trois informations suffisent à positionner chaque bien dans le tableau du paragraphe 3.
9.3 Ne rien décider de structurant
Ni vente, ni SCI à l’IS, ni bascule en LMP sur un texte non voté. Passez plutôt votre checklist fiscale LMNP. Point clé : cette mesure vous change peu si vos intérêts d’emprunt et vos charges absorbent déjà votre résultat, elle pèse surtout sur les biens dont le crédit est remboursé. Pour la logique d’ensemble, relisez aussi la fin de l’amortissement LMNP.
❓ FAQ : PLF 2027 et amortissement LMNP
Le plafonnement de l’amortissement LMNP est-il voté ?
Réponse courte : non, le texte est déposé.
Il figure à l’article 7 du projet de loi de finances pour 2027. La première partie est examinée en séance du 13 au 19 octobre, avec un vote solennel le 20. Il faudra ensuite le Sénat, et chaque étape peut modifier l’article.
Le loueur en meublé professionnel (LMP) est-il concerné ?
Réponse courte : le texte ne le vise pas.
L’article 7 s’applique à l’activité « non exercée à titre professionnel » au sens de l’article 155 IV 2 du CGI. Le LMP reste hors champ, mais ses conditions et ses cotisations sociales rendent la bascule coûteuse à improviser.
Le micro-BIC est-il concerné par le plafond ?
Réponse courte : non, puisqu’il n’y a pas d’amortissement.
L’abattement forfaitaire remplace vos charges. Mais un meublé de tourisme non classé dépasse vite le seuil de 15 000 € de recettes, et bascule alors au régime réel, donc dans le champ du plafond.
Mes amortissements déjà reportés sont-ils perdus ?
Réponse courte : non, mais leur usage est encadré.
Le stock antérieur au 1er janvier 2027 reste déductible de 2027 à 2036, dans la limite de la moitié du résultat imposable après plafond. Seuls les excédents créés à partir de 2027 sont définitivement perdus.
Faut-il passer en SCI à l’impôt sur les sociétés ?
Réponse courte : pas dans l’urgence, ni sur un texte non voté.
Changer de structure a un coût d’entrée (frais, imposition éventuelle) et la base de calcul du plafond n’est pas encore connue. L’arbitrage se chiffre avec un expert-comptable, sur un horizon long.
Ce qu’il faut retenir
Le PLF 2027 plafonne l’amortissement à 2,5 % et 7 000 €, ou 1,5 % et 5 000 € en meublé de tourisme, et rend l’excédent définitivement perdu. Sur un bien à 200 000 €, l’impôt passerait de 0 € à une fourchette de 1 944 à 2 236 € par an en tourisme, selon une base de calcul que le texte ne précise pas.
Les amortissements déjà reportés ne disparaissent pas : ils restent déductibles jusqu’en 2036, dans la limite de la moitié du résultat imposable. Trois zones d’ombre demeurent : la base du pourcentage, la date d’effet du plafond, et le sort du mobilier et des amortissements perdus à la revente.
Le texte est déposé, pas voté. Trois étapes d’ici le 20 octobre : récupérez votre tableau d’amortissement, qualifiez vos biens, et ne décidez rien de structurant. Lisez le texte officiel plutôt que son écho : la différence entre voté et envisagé est celle qui protège votre trésorerie.
Philippe CRENN
Expert location courte durée · Investisseur depuis 2018
Ingénieur commercial de formation, j’investis en location meublée courte et longue durée depuis 2018. Sur ce blog, je partage mon expérience terrain réelle, sans promesses exagérées et sans contenu générique. Uniquement ce que j’ai vécu, testé et mesuré.
Mentions légales et disclaimer
Informations à titre informatif et pédagogique, basées sur mon expérience d’investisseur depuis 2018 et sur la lecture des sources primaires citées. Philippe Crenn n’est ni expert-comptable ni avocat fiscaliste.
Fiscalité : éléments valables au 4 octobre 2026. L’article 7 du projet de loi de finances pour 2027 n’a aucune valeur normative tant qu’il n’est pas voté et promulgué, et peut être modifié ou supprimé. Les simulations reposent sur une tranche marginale de 30 %, des prélèvements sociaux de 18,6 % et des bases de calcul qui sont mes hypothèses, le texte ne les précisant pas. Consultez un expert-comptable spécialisé LMNP avant toute décision.
Responsabilité : vous appliquez ces informations sous votre entière responsabilité. reussirsalocationcourteduree.fr décline toute responsabilité en cas de pertes ou de sanctions résultant d’une décision prise sur la seule base de ce contenu.